Mietkautionsversicherung
Mieten ohne Kaution – Egal ob Sie gerade umziehen und keine Mietkaution hinterlegen möchten oder ob Sie bereits Mieter sind und Ihre Mietkaution zurück holen möchten: die Mietkautionsversicherung bietet sowohl Privatpersonen als auch Selbstständigen eine einfache Alternative zum Kredit. Die Akzeptanz bei Vermietern ist dabei sehr hoch. Hier können Sie direkt die Kosten für Ihre Mietkautionsversicherung berechnen.
Inhalt
- Mietkautionsversicherung Vergleich
- Kautionsversicherung
- Welche Vorteile bietet die Versicherung der Kaution?
- Mietkautionsversicherung in Deutschland
- Die Anbieter im Überblick
- Wer vor der Auszahlung prüft
- Vorteile einer Mietkautionsversicherung
- Vorteile für Mieter einer Kautionsversicherung
- Kautionsversicherung – Die Vorteile für den Vermieter
- Beantragung, Laufzeit und Rückgabe
- Was ist eine Mietkautionsversicherung?
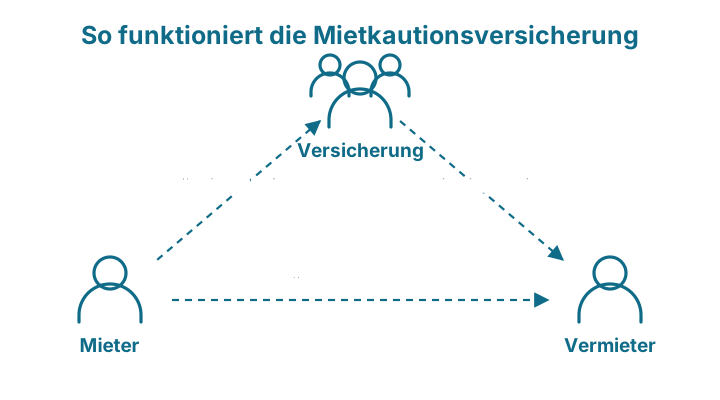
- Wie funktioniert die Kaution Versicherung?
- Wieviel kostet eine Mietkautionsbürgschaft?
- Was passiert im Schadensfall?
- Selbstschuldnerische Bürgschaft
- Mietkautionsversicherung auf erstes Anfordern
- Für wen eignet sich die Mietkaution Versicherung?
- Für wen ist eine Kautionsversicherung sinnvoll?
- Wie funktioniert die Laufzeit und Kündigung der Kautionsversicherung?
- Welche Arten von Versicherungen gibt es?
- Wie schätzen Vermieter eine Kautionsversicherung ein?
- Wo kann man eine Mietkautionsversicherung beantragen und abschließen?
- Wer kann eine Kautionsversicherung beantragen?
- Wie kann man höhere Kautionssummen flexibel absichern?
- Quellen
Mietkautionsversicherung Vergleich
Sie waren lange auf der Suche nach einer neuen Wohnung, haben diese endlich gefunden, die Miete passt und nun soll noch eine Mietkaution hinterlegt werden. Eine Kautionsversicherung ist eine Möglichkeit die Kaution zu sparen, doch ein Vergleich lohnt sich vorab.
So können Sie eine Mietkautionsversicherung online beantragen und abschließen:
- Kautionshöhe (max. 3 mal Netto Miete) eingeben und Anbieter vergleichen
- Online Antrag stellen und Bürgschaftsurkunde erhalten
- Bürgschaftsurkunde an den Vermieter übergeben
Mit dem praktischen Vergleich der einzelnen Anbieter im Bereich der Mietkautionsversicherungen, erhalten Sie eine Übersicht der Gebühren und können diese individuell für Ihre Kautionshöhe selber für verschiedene Anbieter gleichzeitig im Vergleich berechnen. Geben Sie hierfür einfach die Kautionssumme ein (höchstens drei Nettokaltmieten, § 551 Abs. 1 BGB), welche in Ihrem Mietvertrag vereinbart wurde:

3 Jahre Mietdauer: 163,80 €
- Online-Sofortzusage direkt nach Antragstellung
- Bis zu 2 Jahre Zahlungspause bei betriebsbedingter Arbeitslosigkeit

3 Jahre Mietdauer: 167,70 €
- ab 4,3% der Kautionssumme
- Komplett digital und nachhaltig

3 Jahre Mietdauer: 167,70 €
- Vier Wochen Zeit für einen Einspruch (falls der Vermieter die Kaution anfordert)

3 Jahre Mietdauer: 183,30 €
- Gutschein für einen kostenlosen Umzugscheck durch kautionsfrei.de Anwalt
- Komplett digital und nachhaltig

3 Jahre Mietdauer: 183,30 €
- Mieterschutz
- Kostenlose Unterlagen für das Vermietergespräch
Rechtliche Hinweise: Der Vergleich bietet keinen kompletten Marktüberblick. Hauptrankingfaktor ist das Gesamtergebnis, welches anhand der Filtereinstellungen und den jeweiligen Produktkonditionen berechnet wird. Die Listung beginnt mit den größten Erträgen und endet mit den höchsten Kosten. Bei ertrags-/kostengleichen Produkten wird zusätzlich die Abschlussquote berücksichtigt. D. h. Produkte, die im Verhältnis zu den Aufrufen hier öfter gewählt werden, sind höher platziert.
Stand: 26.09.2026
Anschließend wird im Mietkautionsversicherung Vergleich berechnet, wie hoch Ihre monatlichen und jährlichen Gebühren sein werden und welche Vorteile die jeweiligen Anbieter mit sich bringen.
Kautionsversicherung
Welche Vorteile bietet die Versicherung der Kaution?
Eine Kautionsversicherung ist eine Möglichkeit für einen Mieter eine Mietkaution einzurichten. Neben dem Begriff Kautionsversicherung werden außerdem die Bezeichnungen Kautionsschutzbrief, Mietkautionsversicherung oder aber auch Mietkautionsbürgschaft verwendet. Hierbei ist jeweils immer das gleiche Produkt gemeint. Lediglich die Bankbürgschaft ist eine Abwandlung: Sie wird nicht von einer Versicherung getragen, sondern von einer Bank. Ob sie auf erstes Anfordern zahlbar ist, steht in der Urkunde.
Mietkautionsversicherung in Deutschland
Bis vor wenigen Jahren waren in der privaten Wohnungswirtschaft ausschließlich die Barkaution bzw. das Mietkautionskonto oder ersatzweise die Übergabe eines Mietavals üblich. Seit Ende der 2000er-Jahre bieten spezialisierte Anbieter Mietkautionsversicherungen auch für Wohnungsmietverträge an – die plusForta GmbH mit kautionsfrei.de etwa wurde 2008 gegründet.
Heute bieten unter anderem kautionsfrei.de, heysafe, die R+V und die Baloise Kautionsbürgschaften an.
Die Anbieter im Überblick
Stand der Konditionen: September 2026. Maßgeblich ist der Tarif des Anbieters zum Zeitpunkt des Abschlusses.
| Anbieter | Beitrag pro Jahr | Mindestbeitrag | Risikoträger |
|---|---|---|---|
| Baloise | 4,3 % | 39 € | Baloise |
| heysafe (früher Kautionsfuchs) | 4,3 % | ab 3,25 € im Monat | AXA |
| INZMO | 4,3 % | 40 € | Baloise |
| kautionsfrei.de | 4,7 % | 50 € | R+V |
| R+V (direkt) | 4,7 % | 50 €, Young-Tarif 25 € | R+V |
| Allianz über die Deutsche Kautionskasse | 4,7 %, feste Tariftabelle | 25 € | Allianz |
| Kautel | 4,7 % | gewerblich ab 250 € | R+V |
Unterhalb von rund 1.100 Euro Kautionssumme entscheidet nicht der Prozentsatz über den Preis, sondern der Mindestbeitrag. Den vollständigen Vergleich mit Laufzeit und Gewerbetarifen gibt es unter Mietkautionsbürgschaft.
Wer vor der Auszahlung prüft
Der wichtigste Unterschied zwischen den Anbietern steht nicht im Preis, sondern in der Urkunde: Zahlt der Bürge, sobald der Vermieter es verlangt, oder prüft er vorher?
Die R+V stellt ihre Bürgschaft ausdrücklich nicht auf erstes Anfordern aus. Das gilt damit auch für kautionsfrei.de, Kautel und Eurokaution, die dieselbe Versicherung im Rücken haben. Die Allianz prüft über die Deutsche Kautionskasse ebenfalls vor der Auszahlung. Die Baloise zahlt dagegen auf erstes Anfordern und fordert den Betrag anschließend vom Mieter zurück.
Für Mieter ist die Prüfung vor der Auszahlung der bessere Schutz, denn sonst ist das Geld zunächst weg und der Streit folgt hinterher. Aus Vermietersicht ordnet die Seite Kautionsbürgschaft aus Vermietersicht das ein.
Vorteile einer Mietkautionsversicherung
 Wer anstelle einer Barkaution oder eines Mietavals dem Vermieter eine Mietkautionsversicherung zur Verfügung stellt, kann damit seine Liquidität respektive seinen Kreditspielraum schonen. Mit rund 4,3 bis 4,7 Prozent der Kautionssumme pro Jahr ist die Mietkautionsversicherung teilweise günstiger als ein alternativ aufzunehmender Mietkautionskredit. Der in der Werbung oft herausgestellte Vorteil, dass kein Bargeld zu einer minimalen Verzinsung übergeben werden muss (Mietkautionen muss der Vermieter nach § 551 Abs. 3 BGB lediglich zum üblichen Zinssatz für Spareinlagen mit dreimonatiger Kündigungsfrist anlegen) kann allerdings je nach Zinsniveau durch die zu zahlende Versicherungsprovision mehr als aufgezehrt werden. Klassische Kautionssparbücher liegen auch nach dem Ende der Nullzinsphase deutlich unter Tages- und Festgeld; die Monatswerte veröffentlicht die Deutsche Bundesbank.
Ein weiterer Vorteil liegt in dem Bonitätsnachweis, der mit einer Mietkautionsversicherung erbracht wird. Denn vor der Zusage prüfen die Anbieter die Bonität des Antragstellers. Die ausgestellte Bürgschaft zeigt dem Vermieter deshalb auch, dass der Mieter diese Prüfung bestanden hat.
Eine Mietkautionsversicherung als Alternative zur Barkaution für die neue Wohnung ist nur mit Zustimmung vom Vermieter möglich, Mieter und Vermieter müssen sich hier einig sein. Für den Vermieter hat sie einen praktischen Vorteil: Die Anlage und Verwaltung der Kaution nach § 551 Abs. 3 BGB entfällt. Ein Nachteil bleibt allerdings, und Vermieter kennen ihn meist: Leistet der Mieter eine vereinbarte Bürgschaft nicht, trägt § 569 Abs. 2a BGB die fristlose Kündigung nicht (BGH, 14.05.2025, VIII ZR 256/23). Grundsätzlich ist es mit Zustimmung des Vermieters auch möglich, eine bereits geleistete Barkaution durch eine Mietkautionsversicherung auszulösen.
Vorteile für Mieter einer Kautionsversicherung
Als Mieter bleibt Ihnen das Kapital erhalten: Sie können es für den Umzug in die neue Wohnung einsetzen, und auch Ihre Kreditlinie bei der Bank bleibt unberührt, sodass Ihr Dispokredit weiter zur Verfügung steht. Zudem ist die Aufnahme eines Kredits für die Zahlung der Mietkaution vor allem kurzfristig meist wesentlich teurer als der Abschluss einer Mietkautionsversicherung.
Die Vorteile für Mieter auf einen Blick:
- Kapital steht für andere Dinge zur Verfügung
- Kein Dispokredit oder Ratenkredit nötig
- Keine Schwierigkeiten im Fall einer Insolvenz des Vermieters
- Kann bei Bedarf gekündigt werden
- Auch für Studenten, Rentner, Selbstständige und Erwerbslose erhältlich
Kautionsversicherung – Die Vorteile für den Vermieter
 Kann ein Vermieter die Mietkautionsversicherung ablehnen? Eine Frage, welche häufig gestellt wird. Allerdings kann auch der Vermieter sich gewöhnlich schnell überzeugen lassen. Der Vermieter erhält die volle Sicherheit, denn der Versicherer übernimmt eine Bürgschaft für den Mieter. Gleichzeitig ist die Mietkaution geschützt für den Fall, dass der Vermieter selbst Insolvenz anmelden muss. Damit der Mieter bei der Bürgschaft angenommen wird, muss er eine Bonitätsprüfung überstehen. Der Vermieter weiß automatisch, dass der Mieter zahlungsfähig ist, wenn eine entsprechende Versicherungspolice vorgelegt wird. Zudem spart sich der Vermieter den Aufwand, für die Mietkaution ein eigenes Konto anzulegen, das dann auch noch verwaltet werden muss. Im Falle eines Anspruchs erfolgt eine schnelle Abwicklung durch die Versicherung.
Die Vorteile für Vermieter auf einen Blick:
- Volle Absicherung
- Kein Verwaltungsaufwand
- Kostenlose Bonitätsprüfung des Mieters
- Schnelle Abwicklung durch die Versicherung im Schadensfall
- Schutz im Fall einer Insolvenz
Beantragung, Laufzeit und Rückgabe
Eine Mietkautionsversicherung kann bei allen Anbietern online beantragt werden und wird je nach Anbieter per E-Mail oder binnen weniger Tage postalisch zur Verfügung gestellt. Sollte der Vermieter im Vorfeld nicht gefragt worden sein und die Mietkautionsversicherung wider Erwarten nicht akzeptieren, ist eine kostenlose Rückgabe möglich. Die Mietkautionsversicherung ist in der Regel unbefristet, wird aber von einigen Anbietern auch mit einer sich automatisch verlängernden Laufzeit von jeweils einem Jahr angeboten. Sie bleibt gültig, bis sie dem Anbieter wieder zurück gereicht wird. Die Provision wird tag gleich abgerechnet. Die Bürgschaftssumme ist je nach Anbieter nach oben begrenzt.
Hinter den Anbietern von Mietkautionsversicherungen stehen Versicherungsunternehmen als Risikoträger. Die R+V bietet ihre MietkautionsBürgschaft direkt an, für Privatkunden ebenso wie für Gewerbemieter; auch die Baloise vertreibt eine eigene Mietkautions-Police.
Was ist eine Mietkautionsversicherung?
Bei einem Umzug entstehen viele Kosten: Die Ausgaben für anstehende Renovierungsarbeiten, für neue Einrichtungsgegenstände, für den Makler und für den Umzug selber summieren sich schnell zu einem kleinen Vermögen. Darüber hinaus reißt die fällige Mietkaution für die neue Wohnung oft ein großes Loch in die Haushaltskasse.
Im Idealfall nutzt man die Rückzahlung der bisherigen Mietkaution für die Mietsicherheit gegenüber dem neuen Vermieter. Die Praxis sieht jedoch leider anders aus, da oft Monate vergehen, bis der Mieter seine Mietkaution vollständig zurück erhält.
Wer die Rückzahlung nicht abwarten kann, muss sonst das Konto überziehen, einen Kredit aufnehmen oder sich das Geld für die Kaution privat leihen.
Eine interessante Alternative bietet in dieser Situation die Kautionsversicherung. Mietkautionsversicherungen haben den Sinn, den Mieter davor zu bewahren, dass er viel Geld beim Vermieter hinterlegen muss.
Der Anbieter der Mietkautionsversicherung stellt nach Abschluss eine Bürgschaftsurkunde für den Mieter aus. Der Mieter übergibt diese dem Vermieter als Mietsicherheit und muss dafür keine Barkaution zahlen oder erhält die bereits gezahlte Mietkaution zurück.
Anbieter für Mietkautionsversicherungen sind große Versicherer wie die R+V Versicherung.
Wie funktioniert die Kaution Versicherung?
Zunächst schließt der Mieter die Bürgschaft ab und bezahlt einen jährlichen Beitrag. Diese wird prozentual von der zu versichernden Kautionssumme berechnet.
Der Mieter bekommt dann von der Versicherungsfirma eine Bürgschaftsurkunde ausgestellt, welche er an den Vermieter übergibt. Diese Bürgschaftsurkunde garantiert dem Vermieter, dass die Mietkautionsversicherung für die Kaution bürgt und den Vermieter im Fall eines Schadens (Mietrückstand, ausstehende Nebenkostenzahlung, Schäden am Mietobjekt) bis zur Höhe der Mietkaution absichert.
Wenn nun der Vermieter auf die Mietkaution zugreifen muss, teilt er seinen Anspruch der Kautionsversicherung mit.
Diese prüft den Schaden und zahlt den entsprechenden Betrag ggf. an den Vermieter aus. Anschließend holt sich die Versicherungsgesellschaft den gezahlten Betrag vom Versicherungsnehmer wieder.
- Mehr Informationen: Wieviel kostet die Mietkautionsbürgschaft?
- Mehr Informationen: Was passiert im Schadensfall?
Wieviel kostet eine Mietkautionsbürgschaft?
Der Jahresbeitrag liegt je nach Anbieter bei rund 4,3 bis 4,7 Prozent der Kautionssumme (Stand September 2026); einzelne Anbieter setzen einen Mindestbeitrag an. Zusätzliche Gebühren für Beantragung oder Rückgabe sollten nicht anfallen. Für Gewerberäume liegen die Sätze höher, meist zwischen 6 und 6,5 Prozent. Wichtig zu wissen: Der Beitrag kauft Liquidität, keine Schadenübernahme – zahlt der Bürge, holt er sich das Geld nach § 774 BGB beim Mieter zurück.
Was passiert im Schadensfall?
Selbstschuldnerische Bürgschaft
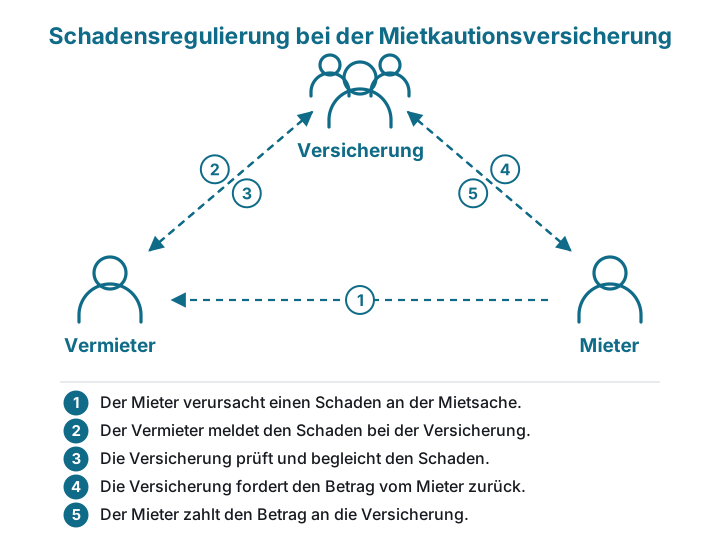
Eine Mietkautionsversicherung ist eine sogenannte unbefristete selbstschuldnerische Bürgschaft. Das bedeutet, der Mieter haftet selber für die verursachten Schäden (Schaden am Mietobjekt, ausstehende Miet- / Nebenkostenzahlungen) gegenüber dem Vermieter.
Im Schadensfall meldet der Vermieter zunächst den Schaden und die entstandenen Kosten an die Versicherung. Hierfür wird vom jeweiligen Anbieter meist ein eigenes Formular angeboten.
Die Versicherung prüft nun den Schaden und der Mieter hat die Möglichkeit zu widerlegen, dass die Forderung des Vermieters gerechtfertigt ist. Ist die Forderung des Vermieters gerechtfertigt, dann begleicht der Versicherer diese bis zur Höhe der Mietkaution.
Anschließend stellt die Versicherungsfirma eine Forderung in Höhe des beglichenen Schadens an den Mieter. Der Mieter zahlt diese Forderung dann letztendlich an die Versicherung.
Mietkautionsversicherung auf erstes Anfordern
Ist die Bürgschaft „auf erstes Anfordern“ gestellt, zahlt der Bürge, sobald der Vermieter es verlangt. Ob die Forderung berechtigt war, klärt sich erst danach — und das Geld muss sich dann der Mieter zurückholen, nicht der Vermieter.
Am Markt ist diese Form die Ausnahme. Die R+V stellt ihre Bürgschaft ausdrücklich nicht so aus, und damit auch die über kautionsfrei.de, Kautel und Eurokaution vertriebenen Bürgschaften nicht; die Allianz prüft über die Deutsche Kautionskasse ebenfalls vorher. Die Baloise zahlt dagegen auf erstes Anfordern.
Verständlicherweise haben alle Anbieter ein Interesse daran dies zu vermeiden. Entsprechend ist auch aus Mietersicht kein Missbrauch der Kautionsbürgschaft auf erstes Anfordern durch den Vermieter zu befürchten. Aus Vermietersicht stellt die gewöhnliche Mietkautionsversicherung eine ebenso hohe Sicherheit dar, wie die Mietkautionsbürgschaft auf erstes Anfordern.
Für wen eignet sich die Mietkaution Versicherung?
 Eine Kautionsversicherung kann in unterschiedlichen Lebenssituationen sinnvoll sein. In der Regel wird eine Kautionsversicherung als Übergangslösung gesehen, für einen kurzen Zeitraum, wenn bspw. die bisherige Kaution vom vorherigen Vermieter der alten Wohnung noch nicht ausgelöst wurde, die neue Kaution jedoch bereits hinterlegt werden soll. So wird von einigen Mieter die Kautionsversicherung so lange genutzt, bis die Mietsicherheit aus dem bisherigen Mietverhältnis ausgezahlt wurde. Anschließend ist ein Umschichten der Kaution problemlos möglich – nach Absprache mit dem Vermieter.
Wenn jemanden aktuell die Liquidität nicht ausreicht um eine Mietkaution zu hinterlegen, so gibt es verschiedene Möglichkeiten der Überbrückung oder Finanzierung. eine Kautionsversicherung stellt hierbei eine Möglichkeit dar, dies zu realisieren.
Für wen ist eine Kautionsversicherung sinnvoll?
Es gibt verschiedene Lebenssituationen und Anwendungsfälle, in welchen sich eine Kautionsbürgschaft lohnt. Eine Mietkautionsversicherung kann sich in vielen Fällen lohnen z.B.:
- Wenn keine ausreichenden Ersparnisse für Umzug und Mietkaution bestehen
- Wenn kein Dispo- oder Ratenkredit verfügbar ist oder diese nicht genutzt werden sollen
- Bei niedrigem Monatseinkommen aber guter Bonität
- Bei finanziellen Engpässen als kurzfristige Finanzierung (Mietkaution auslösen)
- Speziell auch für Azubis und Studenten sowie Selbstständige und Arbeitslose
Wie funktioniert die Laufzeit und Kündigung der Kautionsversicherung?
Die Laufzeit der Mietkautionsversicherung ist nicht vertraglich befristet. Die Mietkautionsversicherung kann also jederzeit fristgerecht schriftlich beim Ende des Mietverhältnisses gekündigt werden. Die Bürgschaftsurkunde sowie die Versicherungspolice sind dann wieder an den Anbieter zu übergeben.
Sobald der Vertrag gekündigt ist, endet die Bürgschaft. Wer die Mietkautionsversicherung noch während des Mietverhältnisses kündigt, muss dem Vermieter die Mietsicherheit von diesem Zeitpunkt an in anderer Form zur Verfügung stellen. Das heißt etwa durch die Zahlung der Mietkaution oder die Übereignung eines selber geführten Mietkautionssparbuchs.
Da die Gebühr nur einmal jährlich fällig ist, rechnen die Anbieter bei einer Kündigung vor Ablauf des Laufzeitjahres taggenau ab. Zu viel gezahlte Beiträge werden anteilig erstattet.
Welche Arten von Versicherungen gibt es?
Im Vergleich auf dieser Seite stehen die Anbieter und Marken von Mietkautionsversicherungen nebeneinander. Der entscheidende Unterschied liegt in der Ausgestaltung der Bürgschaft: Die meisten Anbieter prüfen die Forderung des Vermieters, bevor sie zahlen. Wird die Bürgschaft dagegen auf erstes Anfordern gestellt, zahlt der Bürge sofort und der Mieter muss sich das Geld gegebenenfalls zurückholen.
Wie schätzen Vermieter eine Kautionsversicherung ein?
In der Regel sind Vermieter gegenüber Kautionsversicherung positiv gestimmt – als Sicherheit steht in der Regel eine große Versicherungsfirma im Hintergrund, welche bei Bedarf bzw. im Falle des Falles und berechtigtem Interesse die Kaution aus dem Mietverhältnis für den gewünschten Zweck freigibt.
Aus Vermietersicht ist dies sehr komfortabel – ohne Einbußen bei der Geschwindigkeit oder bzgl. der Ansprechpartner zu der Auslösung der Kaution zu haben.
Als Mieter fahren Sie mit einer Bürgschaft besser, die nicht auf erstes Anfordern gestellt ist: Dann prüft der Versicherer, bevor er zahlt, und Sie können Einwände geltend machen, solange das Geld noch da ist.
Wo kann man eine Mietkautionsversicherung beantragen und abschließen?
Bevor man eine Mietkautionsversicherung beantragt, sollte man seinen Vermieter fragen, ob diese Art der Kautionshinterlegung in Ordnung ist und funktioniert. Anschließend lohnt es sich einen Vergleich der Konditionen individuell auf die Kautionshöhe durchzuführen um die monatlichen und jährlichen Kosten berechnen zu lassen. Wenn man ungefähr bereits weiß wie lange man in einem Mietverhältnis sein wird, so ist sogar die Berechnung für die komplette Laufzeit der Miete denkbar.
Wer kann eine Kautionsversicherung beantragen?
Die Voraussetzungen für den Abschluss einer Mietkautionsbürgschaft sind weniger umfangreich als etwa bei einem Ratenkredit. Dadurch dass kein regelmäßiges Mindesteinkommen gefordert wird, ist die Mietkautionsversicherung zum Beispiel auch für Personen erhältlich, die wegen einer fehlenden Festanstellung keinen Kredit erhalten würden.
Diese Grundvoraussetzungen müssen für eine Mietkautionsbürgschaft erfüllt werden:
- Volljährigkeit
- Wohnsitz in Deutschland
- Unbelastete Bonität
Wie kann man höhere Kautionssummen flexibel absichern?
Gerade in Ballungsräumen oder bei hochwertigen Mietobjekten können schnell höhere Kautionssummen von mehreren tausend Euro zusammenkommen. Eine Mietkautionsversicherung bietet hier den Vorteil, dass das eigene Kapital nicht langfristig auf einem Kautionskonto gebunden wird. Statt die komplette Summe sofort zu hinterlegen, zahlt der Mieter lediglich eine vergleichsweise geringe jährliche Gebühr an den Anbieter. Viele Versicherer und Bürgschaftsanbieter ermöglichen inzwischen auch höhere Bürgschaftssummen von 5.000 Euro oder mehr, teilweise sogar deutlich darüber hinaus – insbesondere bei gewerblichen Mietverhältnissen. Dadurch bleibt die eigene Liquidität erhalten, was etwa bei Umzügen, Renovierungen oder Neuanschaffungen finanziellen Spielraum schafft.
Spezialfall Hauskauf & Zwischenmiete in der Schweiz: Für Kaufinteressenten oder Bauherren, die vor dem Einzug ins Eigenheim eine Immobilie in der Schweiz zwischenmieten, stellt die Mietkaution oft eine zusätzliche finanzielle Belastung zum Eigenkapital dar. In solchen Fällen ist es ratsam, die Liquidität für den Hauskauf zu schonen. Grenzgänger und Zuzügler nutzen hierfür bspw. die Angebote der AXA Schweiz. Deren Mietkautionslösung wird von Schweizer Vermietern akzeptiert und ermöglicht es, das Ersparte dort einzusetzen, wo es am Dringendsten gebraucht wird.
Quellen
- § 551 BGB – Begrenzung und Anlage von Mietsicherheitengesetze-im-internet.de
- § 765 BGB – Vertragstypische Pflichten bei der Bürgschaftgesetze-im-internet.de
- § 771 BGB – Einrede der Vorausklagegesetze-im-internet.de
- § 773 BGB – Ausschluss der Einrede der Vorausklagegesetze-im-internet.de
- § 774 BGB – Gesetzlicher Forderungsübergang auf den Bürgengesetze-im-internet.de
- kautionsfrei.de – Konditionen der Mietkautionsbürgschaftkautionsfrei.de
- kautionsfrei.de – Unternehmensprofil plusForta GmbHkautionsfrei.de
- heysafe (plusForta GmbH) – Anbieterangaben zu Beitrag und Risikoträgerheysafe.de
- R+V MietkautionsBürgschaft – Konditionen für Privatkundenruv.de
- R+V Versicherung – MietkautionsBürgschaft für Gewerbetreibenderuv.de
- Baloise Mietkautions-Police – Fragen und Antwortenhelvetia.de
- Deutsche Bundesbank – Spareinlagen mit dreimonatiger Kündigungsfrist (Zinsstatistik)bundesbank.de